L’informe Draghi, 2 anys després: la competitivitat de la UE i l’execució feixuga d’una proposta insuficient
Per Eduard Gracia
18/09/2026
Podeu descarregar aquest article en format PDF AQUÍ.
“Sembla que caminem com somnàmbuls, i Draghi ja ens va advertir que això ens abocaria a una agonia lenta. Crec que s’equivocava. No serà lenta.”
João Cotrim de Figueiredo, eurodiputat portuguès – citat per H. Foy, FT, 15/7/2026
La política d’un informe històric
El setembre de 2024, enmig d’elogis mediàtics i fanfàrries, va aparèixer l’anomenat «informe Draghi» —formalment conegut com a Informe Sobre la Futura Competitivitat Europeai, dirigit per Mario Draghi, expresident del BCE i exprimer ministre italià, per encàrrec de la Comissió Europea (CE). Atesa l’alta rellevància del tema, així com la gosadia de les seves recomanacions, i malgrat el suport molt visible que li va donar la CE, aquest informe, sens dubte de gran qualitat, estava destinat a ser criticat. Ara bé, més enllà dels retrets habituals, hi van aflorar quatre grans fonts de críticaii:
- Apropiació centralitzadora: Les recomanacions de l’informe apunten quasi invariablement cap a polítiques públiques centralitzades, quan sovint els problemes que identifica són més aviat conseqüència d’una insuficient laissez-faire de caràcter liberalitzador.
- Una enorme despesa recomanada, amb massa poca anàlisi cost-benefici que la justifiqui: El pressupost anual que recomana per a aquestes mesures és enorme (estimat a prop del 5% del PIB de la UE), però no s’hi aporta cap evidència quantitativa que demostri que aquests fons afegirien més valor destinats a aquestes polítiques que no pas si es deixessin en mans privades.
- Poc èmfasi en la liberalització/desregulació: Tot i que l’informe reconeix la necessitat de liberalitzar, la majoria de les seves recomanacions se centren en l’estandardització normativa entre països, i no pas en una liberalització seguint la línia del sistema nord-americà, el rendiment del qual l’informe pretén replicar a la UE.
- Ceguesa geogràfica: L’informe estudia la UE com un bloc homogeni, malgrat les seves disparitats geogràfiques pel que fa a rendiment econòmic i a la qualitat institucional, i per tant no reconeix l’impacte d’aquesta darrera com a causa del malbaratament de milers de milions en programes de transferència anteriors (penseu, per exemple, en els escàndols de desviament de fons de la UE per part de la màfia búlgaraiii)
Aquestes qüestions no poden ser fruit de la inèrcia arrossegada d’estudis anteriors: molts informes d’alta qualitat sobre la competitivitat europea, per exemple del Banc Mundialiv o del Fòrum Econòmic Mundialv, es van publicar anys abans de l’informe Draghi però mai no van caure en cap d’aquests tres paranys —i no hi ha cap dubte que Mario Draghi i el seu equip els van estudiar a fons. L’enfocament diferent de Draghi tampoc no s’explica perquè Europa fos particularment receptiva a les seves recomanacions: per exemple, Christian Lindner, aleshores ministre de finances d’Alemanya, va rebutjar cèlebrement el pla de Draghi tres hores després que es fes públicvi —per tant, no és que Draghi trobés precisament la porta oberta. La raó d’aquesta diferència té a veure (com molts analistes van insinuar en el seu moment) amb el fet que l’informe Draghi no compartia un aspecte fonamental respecte aquells estudis anteriors, ben coneguts i àmpliament estudiats: que, a diferència de tots ells, va ser encarregat i finançat per la CE.
Per què és important això? Primer, perquè la CE, com qualsevol altra institució, està formada per persones que es beneficien del poder i els recursos de la institució i, per tant, tenen interès a ampliar-los. Així, com faria qualsevol bon venedor, la CE va prendre una qüestió ben coneguda i profundament preocupant (la pèrdua gradual de competitivitat d’Europa) i va encarregar gairebé simultàniament dos informes a personalitats públiques de gran reputació i ja jubilades (Mario Draghi i Enrico Letta) perquè defensessin solucions que impliquen, entre altres coses, atorgar més poder a la CE. Això, per se, no vol dir necessàriament que les recomanacions siguin errònies, sinó que la seva correcció (i particularment la de l’informe Draghi, que és de bon tros el més complet i el més ben estructurat) depèn de fins a quin punt l’anàlisi justifica, o no, les conclusions altrament predestinades per a les quals la CE va encarregar els informes. Per tant, el fet que l’argumentació de l’informe per a justificar aquesta apropiació centralitzadora del poder sigui tan feble constitueix una evidència prima facie en contra si mateix.
Encara més reveladora és, potser, l’estranya ceguesa geogràfica que afecta tant l’informe Draghi com el de Letta. Atès que la comparació geogràfica és central en els millors dels informes previs esmentats, l’omissió no pot ser purament accidental. Però és que, en una Unió Europea on el poder efectiu recau en darrer terme en els estats membres, hauria estat suïcida per a l’informe antagonitzar-ne cap assenyalant-los, o encara pitjor, reconeixent que la qualitat institucional d’alguns d’ells pot no oferir prou garanties que els fons transferits siguin destinats a l’ús que s’espera. En canvi, el mecanisme que sembla defensar l’informe Draghi, en particular, és el mateix que es va seguir amb el programa Next Generation EU: recaptar fons amb finalitats determinades mitjançant deute avalat per la UE i lliurar-los als estats membres perquè els gastin, amb processos molt febles de seguiment i sanció de l’incompliment.
Cap d’aquestes advertències no vol dir que les recomanacions de l’informe siguin errònies: al contrari, en gran part són mesures necessàries que, si s’implementen, contribuiran sens dubte a afrontar el problema de competitivitat que la UE arrossega des de fa dècades, i que ha fet que el PIB de la UE creixi sistemàticament més a poc a poc, no només que el de la Xina, sinó també que el dels EUA. El problema és que, pels seus biaixos polítics, el pla ja és manifestament insuficient i, malgrat tota l’ambició declarada d’acostar-se als EUA, dedica sorprenentment poc espai a fomentar la iniciativa privada i la competència, que són claus a l’altra banda de l’Atlàntic.
L’informe, en poques paraules
Abans de continuar, cal recordar què deia realment l’informe.
L’informe Draghi arrenca amb una crida a l’acció convincent: Europa, en conjunt, ha anat perdent renda per càpita respecte als EUA de manera sostinguda des de començaments dels anys noranta. Assenyalava, per exemple, que, entre el 2002 i el 2023, la bretxa entre EUA i UE en PIB per càpita en paritat de poder adquisitiu (PPA) va passar del 31% al 34% malgrat el ràpid creixement de l’Europa central i oriental, i que al voltant del 70% d’aquest declivi s’explica per la menor productivitat a la UE13. Per aturar i revertir la tendència, l’informe recomana un conjunt d’actuacions centrades en tres àmbits clau:
- Sobretot, segons el mateix informe, Europa ha de centrar-se col·lectivament a tancar la bretxa d’innovació amb els EUA i la Xina, especialment en les tecnologies avançades.
- A més, Europa ha d’invertir per abaixar els seus preus de l’energia, actualment molt elevats, mentre continua descarbonitzant-se i avançant cap a una economia circular.
- Finalment, Europa ha de respondre a una geopolítica cada cop més incerta, per no haver de dependre d’altres per a la seva seguretat.
A partir d’aquí, l’informe basa les seves recomanacions en els quatre àmbits d’acció següents:
- La plena implantació del Mercat Únic de béns, serveis, capitals i treball.
- Polítiques industrials, de competència i comercials a escala europea (dissenyades i coordinades centralment enlloc de fragmentades per països).
- Inversió massiva: augmentar la taxa d’inversió sobre PIB al voltant d’un 5% del PIB de la UE anual (és a dir, més o menys com finançar un altre programa Next Generation EU cada any).
- Una reforma de la governança de la UE encaminada a aprofundir la coordinació i reduir la càrrega regulatòria (per exemple, centralitzar la coordinació i el pressupost, alleugerir els requisits de consens, evitar el «gold plating» normatiu a nivell local, permetre que avancin més ràpidament aquells estats membres que hi estiguin disposats…).
Dins d’aquest marc, l’informe enumera un conjunt de recomanacions, amb un seguit de mesures concretes sota cadascuna, que sumen un total de 383 mesures repartides entre deu sectors econòmics. Per tant, lluny de ser un exercici d’alt nivell, l’informe Draghi va ser dissenyat perquè es pogués executar i, a més, perquè la seva execució es pogués mesurar quantitativament. Des d’aquesta perspectiva, doncs, com ha anat fins ara?
On les rodes (lentament) toquen a terra
La resposta és força decebedora. La Comissió Europea va publicar un primer informe de progrésvii el setembre de 2025, un any després de la publicació de l’informe, i des d’aleshores l’European Policy Innovation Council (EPIC), un think tank sense ànim de lucre, ha anat fent el seguiment de l’execució d’aquestes 383 mesures recomanades. Segons l’informe de l’EPIC del juliol de 2026viii, només 60 mesures (és a dir, un 15,7% del total) s’han implementat plenament, i unes altres 98 (és a dir, un 25,6%) s’han implementat parcialment.
Per minses que puguin semblar aquestes xifres, encara empitjoren quan aprofundim en els detalls. Primer, perquè el setembre de 2025 ja s’havien implementat plenament l’11,2% de les mesures i un 20,2% més, parcialment, la qual cosa vol dir que, un cop collida tota la fruita més baixa durant el primer any, només s’ha completat un 4,5% addicional i un 9,9% més ha assolit una execució parcial (Figura 1, esquerra). Segon, i encara més preocupant, perquè durant el darrer any, i molt especialment des del gener de 2026, gairebé tots els avenços s’han produït en el sector de la Defensa (Figura 1, dreta).
Fins i tot aquestes xifres, per si soles, no acaben de transmetre la magnitud del problema. Cal recordar que l’àmbit més important on la UE havia de buscar millores era, segons el propi informe, el de la innovació. Certament, hi ha en curs iniciatives potents i estratègiques en aquesta àrea (per exemple, els 20.000 milions d’euros que la Comissió Europea està mobilitzant per associar-se amb el sector privat en la creació de quatre Gigafactories d’IA arreu de la UE). Tanmateix, quan mirem la fotografia sencera, els tres sectors probablement més crítics per assolir aquest objectiu (Farma, Aeroespacial, Digital & Tecnologia) són visiblement els que estan encallats en un nivell d’execució particularment baix. De fet, només el nivell d’execució de l’Energia és encara més baix avui —la qual cosa hauria d’alçar més d’una cella per si sola, atesa la gran crisi energètica que Europa ha viscut des de l’esclat de la guerra entre Rússia i Ucraïna el febrer de 2022.
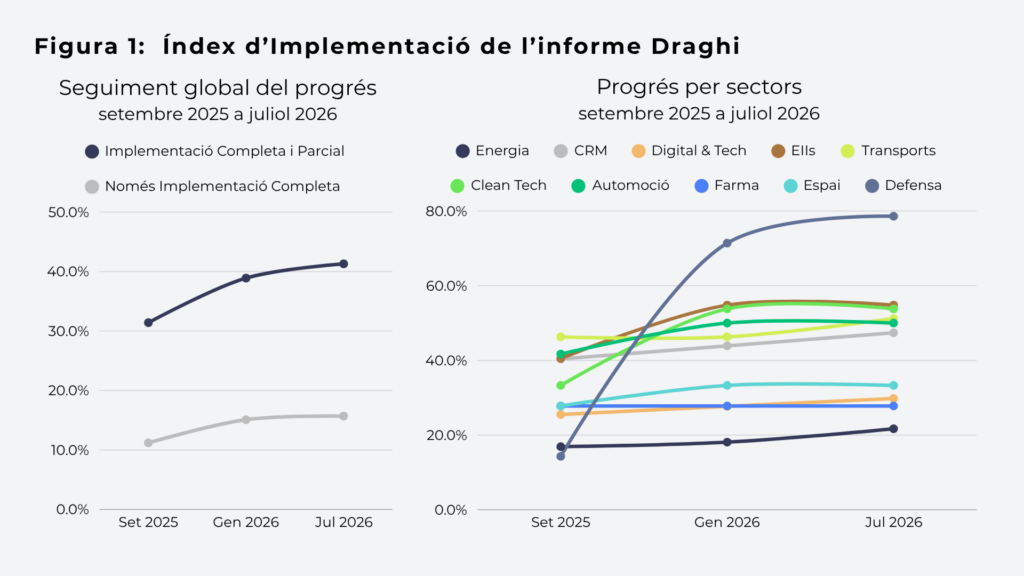
Font: EPIC
Evidentment, les dificultats de la CE per aixecar els enormes recursos financers que l’informe Draghi recomanava constitueixen un obstacle de primer ordre —però, altre cop, l’absència d’una anàlisi cost-benefici sòlida, exhaustiva i quantitativa que justifiqués un esforç econòmic tan sense precedents pràcticament ja n’havia segellat el destí. Amb tot, s’ha aconseguit un finançament molt substancial, entre d’altres:
- Els anomenats préstecs SAFE per a defensaix, que permeten a la Comissió Europea aconseguir fins a 150.000 milions d’euros de finançament d’aquí a final de dècada per ajudar els estats membres de la UE a augmentar la despesa en compres conjuntes de defensa.
- El Clean Industrial Deal de la UEx, que mobilitzarà més de 100.000 milions d’euros per donar suport a la manufactura neta feta a la UE.
- El programa Invest AIxi, que mobilitzarà 200.000 milions d’euros en inversions, incloent-hi almenys 19 fàbriques d’IA i fins a 5 gigafàbriques d’IA.
- Uns altres 307.000 milions d’euros assignats a projectes dels sector Digital, Indústria i Espai dins l’Horizon Europe Work Programmexii.
Són xifres, sens dubte, elevades, tot i que molt lluny del que l’informe Draghi demanava originalment. També combinen, i està previst que combinin, finançament públic i privat en proporcions diverses segons el programa i el tema concret. Així doncs, el programa avança, encara que més a poc a poc i de manera més desigual del que s’havia previst, i cal esperar que els resultats vagin materialitzant-se a mesura que ho fa.
Però és així? Certament, en la major part de les dimensions rellevants, dos anys són un termini massa curt per valorar si i fins a quin punt el programa està tenint l’impacte desitjat. Hi ha, però, un sector concret d’alta rellevància on el canvi hauria de ser ràpid i fàcil de detectar, en part perquè les seves decisions es poden prendre amb rapidesa, i en part perquè recompensa generosament aquells que anticipen correctament els esdeveniments futurs: aquest sector és el capital risc (Venture Capital, VC).
Inversors tímids i reguladors intrusius
Perquè, efectivament, els mercats financers poden actuar molt de pressa quan les condicions són les adequades. Els exemples abunden. Quan, el 27 d’octubre de 1986, el govern britànic de Margaret Thatcher va implementar l’anomenat paquet de desregulació del «Big Bang», el volum diari mitjà de negociació de renda variable britànica a la Borsa de Londres es va més que triplicar en un anyxiii, passant de 636 milions de lliures el 1986 a 2.059 milers de milions de lliures el 1987. Un any és, certament, un termini massa curt per desplegar infraestructures, però molt llarg per als mercats financers.
A més, atraure capital risc és un dels factors crítics d’èxit més importants on l’informe Draghi es va fixar, tot assenyalant que la inversió de VC a la UE és un 80% inferior a la dels EUA, i que les start-ups europees d’èxit massa sovint es traslladen als EUA en arribar el moment d’escalar-se. També és una de les àrees on les receptes de l’informe van rebre les crítiques més àmplies fa dos anys, per l’èmfasi en la centralització i homogeneïtzació regulatòria i en l’eliminació de barreres nacionals dins la UE, i no tant en la desregulació/liberalització ni en premiar les bones pràctiques dels països de la UE on ja hi han tingut més èxit. Per tant, si hi ha un àmbit altament rellevant on és possible, quan tot just han passat dos anys d’ençà que l’informe va veure la llum, comprovar si les recomanacions de l’informe Draghi comencen a tenir un impacte mesurable, sens dubte és el VC.
L’OCDE proporciona dades sobre la inversió en VC com a percentatge del PIB per a la majoria dels seus països membres fins al 2025: la Figura 2 compara els EUA amb les sis economies més grans de la UE tant per a la inversió total en VC com per a la part destinada a operacions de fase tardana (on l’informe Draghi suggereix que la UE està comparativament pitjor).
Aquesta comparació és, en realitat, esbiaixada envers els EUA: com que les inversions en alta tecnologia tendeixen a concentrar-se en llocs concrets, la mitjana dels EUA queda molt més diluïda que, per exemple, la dels Països Baixos, que concentren bona part de la recerca de la UE. Per tant, si en canvi comparéssim els països capdavanters de la UE amb estats dels EUA (Califòrnia, Massachusetts…), la comparació encara resultaria més esbiaixada a favor dels EUA.
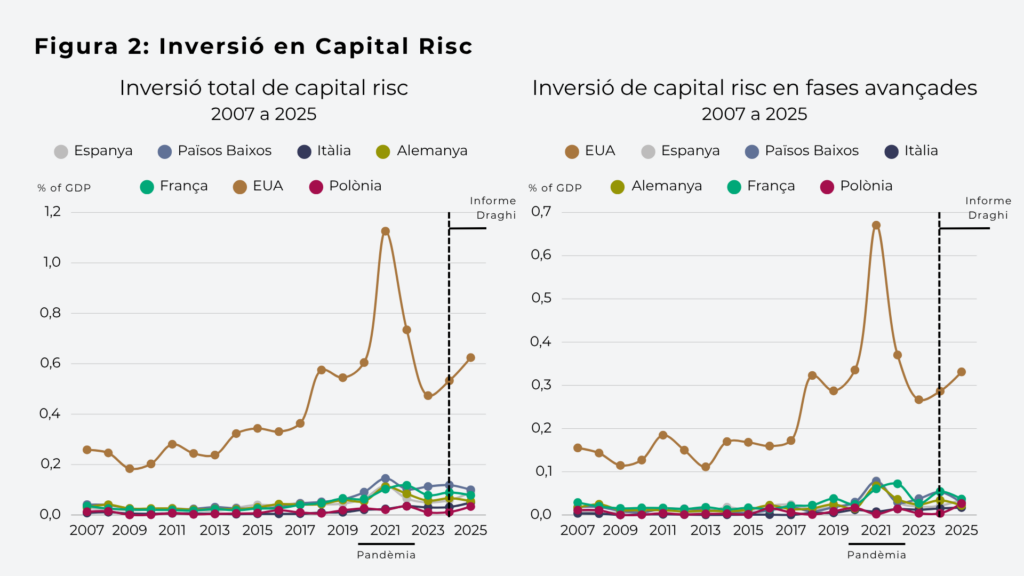
Font: OCDE
Amb tot, les xifres parlen per si soles. Als EUA (deixant de banda el pic estadísticament espuri dels anys 2020-2022 post-pandèmics), les inversions de VC com a percentatge del PIB estan ara en màxims històrics, en gran part reflectint el boom de la IA. A Europa, en canvi, ni l’anunci de la CE el 2024 d’adoptar les recomanacions de l’informe Draghi ni les mateixes oportunitats de la IA semblen haver provocat cap allau particular d’inversió de VC el 2025, de manera que la ràtio, amb petites oscil·lacions amunt i avall en alguns països concrets, s’ha mantingut, en general, igual.
És encara aviat, per descomptat, però hom pot preguntar-se per què els inversors no s’estan reposicionant per al boom del VC que se suposa que la nova política de la CE hauria d’engegar. L’explicació és, com sempre, la de sempre: no preveuen cap canvi substancial en les polítiques que més seriosament entorpeixen les seves ganes d’invertir a Europa.
Hi ha una dita entre els analistes econòmics: Amèrica inventa, Àsia produeix, Europa regula. Hi ha evidència substancial, tant acadèmicaxiv com periodísticaxv, que la regulació a escala de la UE amb tendència excessivament intervencionista (no pas, atenció, el «gold-plating» estatal que l’informe Draghi pretenia eliminar amb tanta insistència) limita greument la voluntat dels inversors de desenvolupar i escalar innovacions a Europa en lloc de traslladar-les als EUA. Això no hauria de sorprendre ningú: la regulació per se és limitadora i, en activitats d’alt risc, alta recompensa, greenfield, amb pocs o cap cost enfonsat que lligui la inversió a un lloc concret, aquestes limitacions massa sovint decanten la balança en contra de la UE.
Sens dubte, tant la CE com els governs nacionals de la UE sempre poden atraure inversors assumint una part de la factura de les inversions que volen promoure: això ja s’ha fet àmpliament en el passat, i l’informe Draghi recomana continuar fent-ho, si bé també centralitzant-ho molt més sota el paraigua de la CE. Ara bé, això no és cap tret diferencial respecte als EUA: el propi informe Draghi (p. 237, Figura 9) destaca que la UE gasta el 0,74% del seu PIB en suport públic a R+D, mentre que els EUA en gasten només un 0,65%. Les altres explicacions proposades per l’informe Draghi, com ara el grau més gran d’homogeneïtat regulatòria als EUA o el fet que la major part de la despesa pública en R+D nord-americana la gestioni el govern federal (mentre que la major part de la despesa de la UE es decideix a nivell d’estat membre), poden ser vàlides però, senzillament, no poden explicar l’enorme bretxa entre la inversió de VC a la UE i als EUA. La sobrecàrrega regulatòria és l’explicació òbvia… I, tanmateix, les recomanacions de Draghi, per contundents que siguin en centralització i estandardització europea, són notablement fluixes pel que fa a la desregulació.
El pendent relliscós que tenim davant
Aquest podria ser, de fet, el veritable taló d’Aquil·les de l’informe Draghi: no tant la lentitud del seu desplegament, ni els compromisos que ha d’acceptar pel camí, com la seva òptica marcadament intervencionista i el seu menyspreu per la diferència fonamental que explica el rendiment superior en innovació dels EUA, i fins i tot d’alguns països de la UE (per exemple, els nòrdics), i encara menys parlar-ne de Suïssa: el laissez-faire. Això resulta particularment desconcertant per a qui recordi com, fins als dies foscos de la crisi de l’eurozona, la CE estava fermament compromesa amb la liberalització de la UE. Avui, potser perquè aquella experiència va deixar entre les elits europees una por persistent que el teixit social de la UE i els seus votants no tolerin una altra vegada una experiència similar, aquest compromís amb la liberalització sembla menys clar, i sembla haver estat substituït per l’impuls centralitzador que hem destacat al començament d’aquest articlexvi.
I ara pot ser, a més, un moment particularment desafortunat per seguir aquesta via. Ja el 2003 Lester Thurow, un pensador econòmic profundament keynesià, va assenyalar que Europa havia estat lenta a adoptar la Tercera Revolució Industrial sobretot per la seva propensió a la sobreregulacióxvii. Ara, essencialment per la mateixa raó, sembla a punt de perdre el tren de la Quarta, la qual cosa vol dir que, si des del 1990 el seu PIB per càpita ha anat quedant sostingudament enrere respecte al dels EUA, d’ara endavant aquest declivi relatiu s’accelerarà i, potser, arribarà fins i tot a convertir-se en declivi absolut.
Això no és pas alarmisme. La bretxa d’innovació amb els EUA és real i creixent però, fins ara, aquest creixement s’ha produït a un ritme lent, constant, gairebé imperceptible. Amb la Intel·ligència Artificial, el ritme de declivi relatiu és probable que s’acceleri. Les taxes d’inversió en IA als EUA superen les de qualsevol boom d’inversió anterior, inclosa la bombolla puntcom que va empènyer l’onada d’Internet i les TIC (Figura 3, esquerra) —això explica per què la inversió de capital risc ha crescut tan de pressa els darrers tres anys als EUA… mentre que a la UE, en gran part, roman encallada.
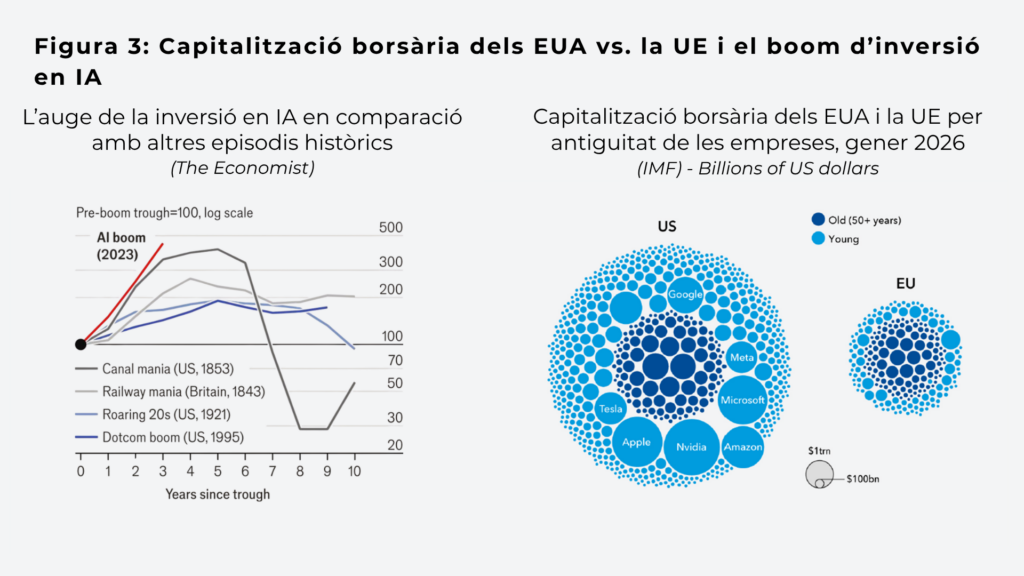
Font: The Economist; IMF
A més, la capitalització borsària total de la UE ja parteix d’un nivell molt inferior a la dels EUA, i la diferència es deu essencialment a empreses nascudes fa menys de 50 anys (Figura 3, dreta), la qual cosa suggereix, si més no, un menor dinamisme empresarial… I el fet (Figura 4) que el 31% dels inversors de VC de la UE siguin entitats públiques (davant d’un escàs 4% als EUA), mentre que només el 30% són inversors financers privats de llarg termini a la UE (davant del 72% als EUA), suggereix amb força que els inversors més agressivament mòbils i orientats a la rendibilitat aposten pels EUA, mentre que els inversors lligats a un lloc es queden a la UE perquè institucionalment els és més difícil sortir-nexviii. Les recomanacions de l’informe Draghi poden certament ajudar a mitigar el retrocés de la UE, però no semblen ni orientades ni tan sols concebudes per tancar aquesta bretxa, i encara menys per revertir-la.
Els altres dos grans objectius de Draghi (energia barata i defensa) són, segons el mateix informe, menys crítics i, alhora, ofereixen menys indicadors avançats que, com la inversió de capital risc en innovació, puguem fer servir amb fiabilitat només dos anys després de la publicació de l’informe: la defensa i, encara més, la inversió energètica tenen tradicionalment terminis de maduració llargs. Ara bé, com hem vist abans (Figura 1), el grau de compliment de les recomanacions d’Energia (21,7%, del qual només un 1,2% s’ha implementat plenament, mentre que la resta s’ha desplegat parcialment) és el més baix de tots: irònicament, les iniciatives ambientals (que probablement són paral·leles però no centrals a l’objectiu d’energia barata) semblen anar substancialment més avançades. Només la Defensa sembla estar fent progressos significatius, evidentment impulsada per les consideracions geopolítiques que els diaris destaquen cada dia.
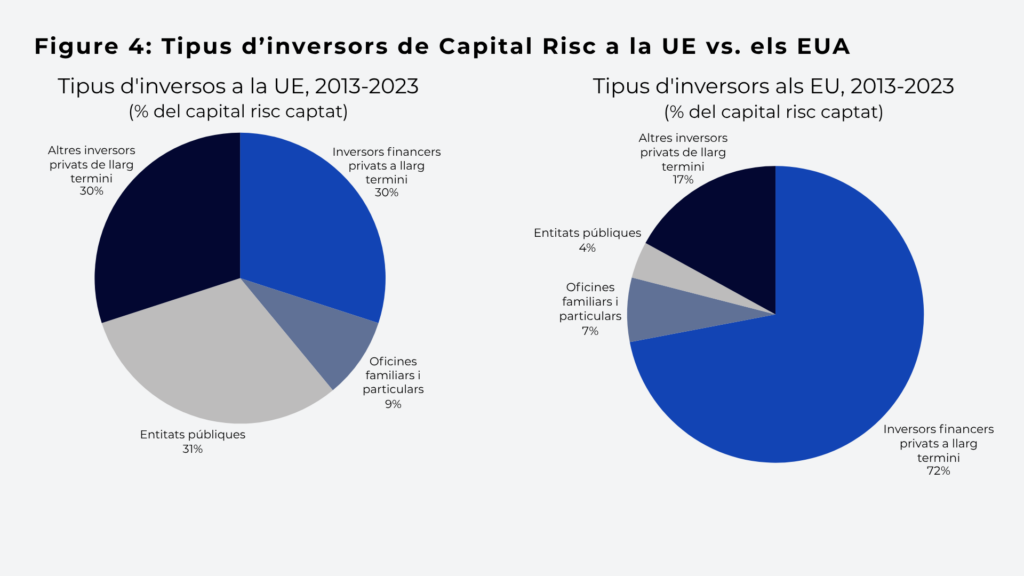
Font: Pitchbook Data Inc; IMF Calculations
Fa dos anys, en comentar l’informe Draghi i els reptes de competitivitat de la UExix, vaig plantejar la hipòtesi que la UE podia estar en camí de convertir-se en una cosa semblant a Itàlia després de la unificació (un escenari que, prenent en préstec el títol d’un informe de Morgan Stanley, vaig anomenar «Matrimonio all’Italiana»). Això implica una Unió fiscal/política més estreta damunt un paisatge econòmic cada cop més divergent, la qual cosa condueix a pressions polítiques per augmentar les transferències fiscals (a costa del rendiment econòmic) en nom de la cohesió social. La propensió centralitzadora de l’informe Draghi i el seu menyspreu per la qualitat institucional van empènyer la Unió més ràpidament cap a aquest escenari italià. Si, a més, les seves recomanacions no eviten que la bretxa de competitivitat de la UE s’eixampli encara més – i cada cop sembla més improbable que ho facin, particularment ara que la IA està a punt de canviar les regles del joc –, el futur pot portar aviat un declivi econòmic i social generalitzat arreu d’Europa. Aquest és el pendent relliscós pel qual Europa semblava relliscar fa dos anys i pel qual, malauradament, sembla relliscar avui encara més de pressa.
Referències
iComissió Europea. (2024). El futur de la competitivitat europea: Una estratègia de competitivitat per a Europa. https://commission.europa.eu/topics/competitiveness/draghi-report_en
ii Vegeu, per exemple, Gros, D. (2024, 2 d’octubre). L’informe Draghi sobre la competitivitat europea es queda curt. POLITICO. https://www.politico.eu/article/mario-draghi-report-european-competitiveness-common-debt-innovation/, Pelkmans, J. (2024). Una primera resposta crítica a l’informe Draghi sobre competitivitat. Centre for European Policy Studies. https://www.ceps.eu/ceps-publications/a-critical-first-response-to-mario-draghis-competitiveness-report/ i McCann, P. (2025). Algunes observacions sobre l’informe Draghi sobre el futur de la competitivitat europea. Scienze Regionali, 24(1), 17–24. https://ideas.repec.org/a/mul/j9qko3/doi10.14650-116133y2025i1p17-24.html, així com el meu propi article Gracia, E. (2025). On l’informe Draghi no va encertar: la gran degeneració d’Europa a les portes del segon mandat de Trump. Catalonia Global Institute. https://cataloniaglobal.cat/en/where-draghis-report-missed-the-plot-europes-great-degeneration-on-the-eve-of-trumps-second-coming/
iii Vegeu, per exemple, Bulgarian News Agency. (2026, 2 de març). Bulgària en l’informe de 2025 de la Fiscalia Europea: 82 investigacions per frau amb danys estimats en 702 milions d’euros. BTA. https://www.bta.bg/en/news/1075353-bulgaria-in-european-public-prosecutor-s-office-report-2025-82-fraud-investigat i Oficina Europea de Lluita contra el Frau. (2025, 11 de febrer). L’OLAF té un paper fonamental en el descobriment d’un presumpte frau de subvencions de 100 milions d’euros vinculat al crim organitzat. https://anti-fraud.ec.europa.eu/media-corner/news/olaf-plays-pivotal-role-uncovering-100-million-eur-suspected-subsidy-fraud-links-organised-crime-2025-02-11_en
iv Gill, I., & Raiser, M. (2012). Creixement daurat: Recuperar l’esplendor del model econòmic europeu. Banc Mundial. https://www.worldbank.org/en/region/eca/publication/golden-growth
v Schwab, K., et al. (2014). L’informe sobre competitivitat Europa 2020: Construir una Europa més competitiva. Fòrum Econòmic Mundial. https://www3.weforum.org/docs/WEF_Europe2020_CompetitivenessReport_2014.pdf
vi Faggionato, G., & von der Burchard, H. (2024, 9 de setembre). Lindner rebutja la proposta de Draghi d’endeutament comú. POLITICO. https://www.politico.eu/article/germanys-lindner-rejects-draghis-common-borrowing-proposal/
vii Comissió Europea. (2025). Un any després de l’informe Draghi. https://commission.europa.eu/topics/competitiveness/draghi-report/one-year-after_en
viii DraghiWatch. (2026). Índex d’implementació de Draghi: actualització de juliol de 2026. https://draghiwatch.eu/
ix Comissió Europea. (2025). SAFE. https://commission.europa.eu/strategy-and-policy/eu-budget/eu-borrower-investor-relations/safe_en
x Comissió Europea. (2025). Pacte per a una indústria neta. https://commission.europa.eu/topics/competitiveness/clean-industrial-deal_en
xi Comissió Europea. (2025). Continent de la IA. https://commission.europa.eu/topics/competitiveness/ai-continent_en
xii Comissió Europea. (2026). La UE inverteix més de 307 milions d’euros en intel·ligència artificial i tecnologies relacionades. Shaping Europe’s Digital Future. https://digital-strategy.ec.europa.eu/en/news/eu-invests-over-eu307-million-artificial-intelligence-and-related-technologies
xiiiLondon Stock Exchange. (s. d.). Estadístiques històriques anteriors a 2005. https://docs.londonstockexchange.com/sites/default/files/reports/Historic%20Statistics%20Pre%202005.pdf
xiv Jia, J., Jin, G. Z., Leccese, M., & Wagman, L. (2025). Com afecta la regulació de la privacitat la inversió transatlàntica en capital de risc? Evidència del RGPD (NBER Working Paper núm. 33909). National Bureau of Economic Research. https://www.nber.org/papers/w33909
xv Bhutani, A. (2025, 4 d’octubre). Les empreses emergents europees d’IA miren cap als Estats Units a la recerca de xecs més grans i acords més ràpids. The Wall Street Journal. https://www.wsj.com/tech/ai/europes-ai-startups-look-stateside-for-bigger-checks-quicker-deals-1a1dff43?utm_source=chatgpt.com
xvi Vegeu, per exemple, Schmitz, L., & Seidl, T. (2023). Tan oberta com sigui possible, tan autònoma com sigui necessari: Entendre l’auge de l’autonomia estratègica oberta en la política comercial de la UE. Journal of Common Market Studies, 61(3), 834–852. https://onlinelibrary.wiley.com/doi/full/10.1111/jcms.13428?utm_source=chatgpt.com i Di Carlo, D., McNamara, K. R., & Moschella, M. (2026). La nova política industrial de la UE: De l’estat regulador a un estat transformador. Governance, 39(3), e70133. https://onlinelibrary.wiley.com/doi/full/10.1111/gove.70133?utm_source=chatgpt.com
xvii Tal com se cita a Gracia, E. (2025). On l’informe Draghi no va encertar: la gran degeneració d’Europa a les portes del segon mandat de Trump. Catalonia Global Institute. https://cataloniaglobal.cat/where-draghis-report-missed-the-plot-europes-great-degeneration-on-the-eve-of-trumps-second-coming/
xviii Arnold, N. G., Claveres, G., & Frie, J. (2024). Augmentar el capital de risc per finançar la innovació a Europa (IMF Working Paper núm. 2024/146). Fons Monetari Internacional. https://www.imf.org/en/publications/wp/issues/2024/07/10/stepping-up-venture-capital-to-finance-innovation-in-europe-551411
xix Gracia, E. (2025). On l’informe Draghi no va encertar: la gran degeneració d’Europa a les portes del segon mandat de Trump. Catalonia Global Institute. https://cataloniaglobal.cat/en/where-draghis-report-missed-the-plot-europes-great-degeneration-on-the-eve-of-trumps-second-coming/
Eduard Gracia és economista i MBA, així com autor de diversos llibres i articles sobre temes econòmics. Durant gairebé tres dècades va treballar com a consultor de gestió amb seu primer a Nova York, després a Londres i finalment a Dubai. Actualment és professor d’economia internacional a la Universitat de Barcelona.
Les opinions expressades en aquesta publicació competeixen només als autors. No representen les opinions i visions del CGI o els seus col·laboradors. Les designacions emprades en aquesta publicació i la presentació del material no impliquen l’expressió de cap mena d’opinió per la part del CGI sobre l’estatus legal de cap país, àrea o territori, les seves autoritats o la delimitació de les seves fronteres.