El Segon Xoc Xinès: causes i conseqüències d’una transformació econòmica global
30/10/2026
Podeu descarregar aquest article en format PDF AQUÍ.
Resum executiu
L’article analitza el Segon Xoc Xinès, caracteritzat per l’augment d’exportacions xineses d’alt valor afegit i l’enorme superàvit comercial del país. Aquest fenomen és el resultat d’un model de creixement basat en un estalvi molt elevat, una demanda interna feble, una forta inversió i una política industrial orientada a sectors estratègics. El resultat és una economia amb desequilibris interns que exporta una gran sobrecapacitat manufacturera, generant desindustrialització i tensions geopolítiques a la resta del món. Davant d’aquesta situació, les principals economies tenen tres opcions: reequilibrar els desequilibris de manera coordinada, mantenir l’estatus quo o preparar-se per una nova crisi.
Introducció
Durant els noranta i la primera dècada del segle XXI, l’ascens de la Xina va ser un dels principals motors de la globalització. Mentre la indústria occidental va deslocalitzar part de la seva producció cap al país asiàtic, milions de productes xinesos arribaven als mercats de tot el món. La idea subjacent era la d’una occidentalització de la Xina tant des d’un punt de vista democràtic com econòmic.
Avui, aquestes idees es veuen com productes d’una visió naïf del món. La Xina s’ha convertit en una superpotència tecnològica, econòmica i militar involucrada en una Segona Guerra Freda amb els Estats Units. El 2025, per primera vegada a la història, la Xina va superar el bilió de dòlars de superàvit comercial (un milió de milions, el trillion americà). Les seves exportacions a l’Àfrica van augmentar en un 25,8%, 13,4% als països de l’ASEAN, i 8,4% a la UE[i]. Tanmateix, aquestes dades que demostren una potència econòmica sense precedents amaguen una realitat incòmode. L’economia xinesa té greus problemes des de 2021, quan esclatà una bombolla al sector immobiliari xinès. Tot i que costa trobar dades fiables, l’atur juvenil ha crescut aquest any fins un 17,9%[ii] i hi ha dubtes sobre les dades de creixement[iii].
Aquesta és la gran paradoxa que respon aquest article: com pot una economia amb greus desequilibris interns generar el superàvit comercial més gran de la història? La resposta es troba en el que alguns experts han anomenat el Segon Xoc Xinès[iv]. L’article comença descrivint el Segon Xoc Xinès i el seu impacte. A continuació, realitza una anàlisi de les seves principals causes, des del model de creixement xinès, la política industrial i la manipulació de divises. Per acabar, es plantegen tres escenaris possibles: reforma, estancament o crisi global.
El Segon Xoc Xinès
Durant els 2010s s’anomenà Xoc Xinès (China Shock) als efectes econòmics que va produir, sobretot als EUA, l’entrada de la Xina a l’Organització Mundial del Comerç (OMC) el 2001. La història del xoc és prou coneguda. Amb l’obertura internacional de la Xina es produeixen dos fenòmens: primer, l’arribada massiva de productes manufacturats molt competitius en costos que desplacen del mercat múltiples empreses i, segon, la deslocalització d’indústries occidentals a la Xina. Aquest augment d’exportacions xineses es basava, sobretot, en productes de baix valor afegit produïts amb salaris relativament baixos. Alguns exemples paradigmàtics en són el sector tèxtil, les joguines i el calçat.
Aquesta arribada de productes va produir un enorme benefici a curt termini per la gran majoria de consumidors globals, que podien obtenir productes a preus molt més reduïts, però va tenir efectes negatius i de llarga durada per a moltes regions i comunitats manufactureres als EUA i altres llocs del món. Es calcula que el xoc va causar una pèrdua d’entre 2 i 2,4 milions de llocs de treball[v], quelcom significatiu però no demolidor pel mercat laboral nord-americà. Tot i així, la narrativa convencional explica com aquestes comunitats del Rust Belt van acabar essent el germen de gran part del ressentiment cultural i estancament econòmic que caracteritzen els anomenats “perdedors de la globalització” que haurien votat per Trump el 2016 com a protesta contra les “elits globalistes”.
El Segon Xoc Xinès (China Shock 2.0) té poc a veure amb el primer i ens explica una història ben diferent. Mentre que el primer xoc se centrava en sectors manufacturers de poc valor afegit que remuneraven sous baixos, el segon es caracteritza per un augment molt elevat de les exportacions de productes tecnològics d’alt valor afegit cap a la resta del món. El primer xoc, tot i ser extraordinari en nombres, encaixava amb les prediccions de la teoria econòmica i va anar acompanyat d’un increment de les importacions xineses. Aquest augment paral·lel de les importacions va beneficiar països com Alemanya, que proveïen la indústria xinesa de productes tecnològics i químics per a la seva indústria. Actualment, també veiem un augment de les exportacions, però les importacions estan estancades i els preus dels productes son cada vegada més baixos. Això implica el desplaçament de mitjanes i grans empreses, moltes d’elles europees, que no poden competir ni en preu ni en qualitat amb els productes xinesos. El resultat visible és un augment del superàvit comercial xinès (la diferència entre exportacions i importacions), que ha anat escalant fins a arribar a un màxim històric de 1,2 bilions de dòlars.
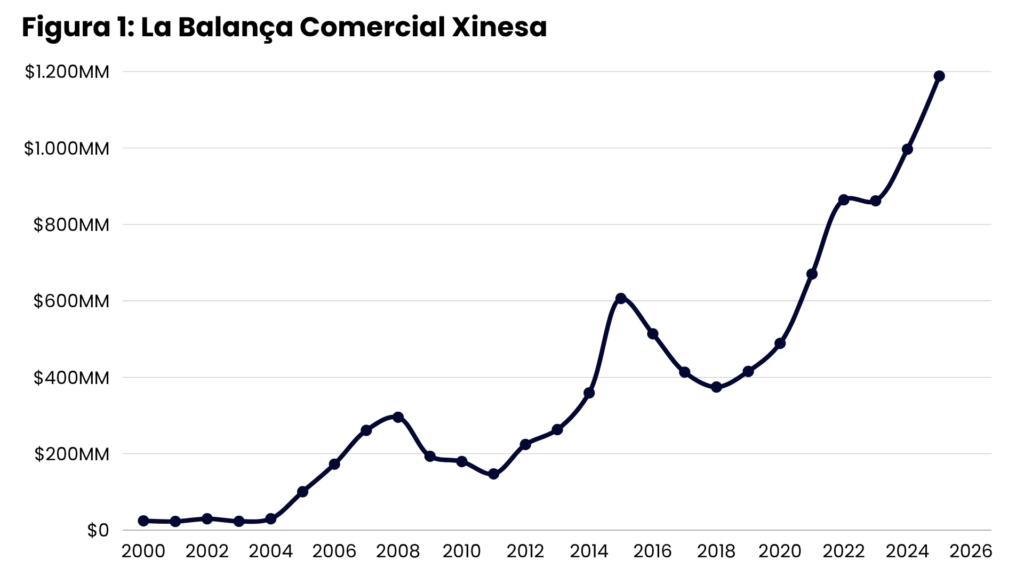
Font: OCDE, via FRED®
Aquest augment és preocupant per tres motius. En primer lloc, els desequilibris macroeconòmics al cor del xoc augmenten el risc d’una crisi global. Cada superàvit implica un dèficit. Si un país exporta més, per força un altre país està absorbint aquests productes i augmentant els seus dèficits. Els països que importen més del que exporten —els que tenen dèficits en la seva balança comercial— necessiten una entrada de capital per poder pagar les importacions. Els desequilibris econòmics són normals i sans, però quan són molt elevats i es mantenen a llarg termini, l’acumulació de passius —principalment deute— acaba augmentant els riscos financers dels països que reben les exportacions. Durant les últimes dècades, els EUA han tingut amplis dèficits comercials i fiscals, acomodant béns i capital estranger. A l’agost de 2026, el deute americà va superar els 40 bilions de dòlars i l’increment de costos de finançament comencen a ser preocupants. La majoria dels darrers episodis de desequilibris comercials globals han acabat desembocant en crisis financeres.
En segon lloc, l’entrada massiva de productes pot suposar la destrucció de gran part de la base industrial d’un país. Això no és només preocupant pels llocs de treball: la destrucció de la indústria avançada d’un país suposa una reducció de la capacitat innovadora i la resiliència econòmica d’una societat. En tercer lloc, hi ha preocupacions geopolítiques. Algunes estimacions preveuen que el 2030 la Xina comptarà amb un 40% de la producció manufacturera global[vi]. Si bé la Xina ja controla gran part de la cadena de subministrament de minerals crítics, terres rares i energies renovables, un augment d’aquesta dependència en sectors industrials cada vegada més avançats podria donar a Pequín un poder geoeconòmic sense precedents. Una part creixent de la capacitat productiva mundial quedaria així concentrada en un únic país, augmentant la vulnerabilitat de la resta del món davant de possibles interrupcions del comerç o decisions polítiques de les autoritats xineses.
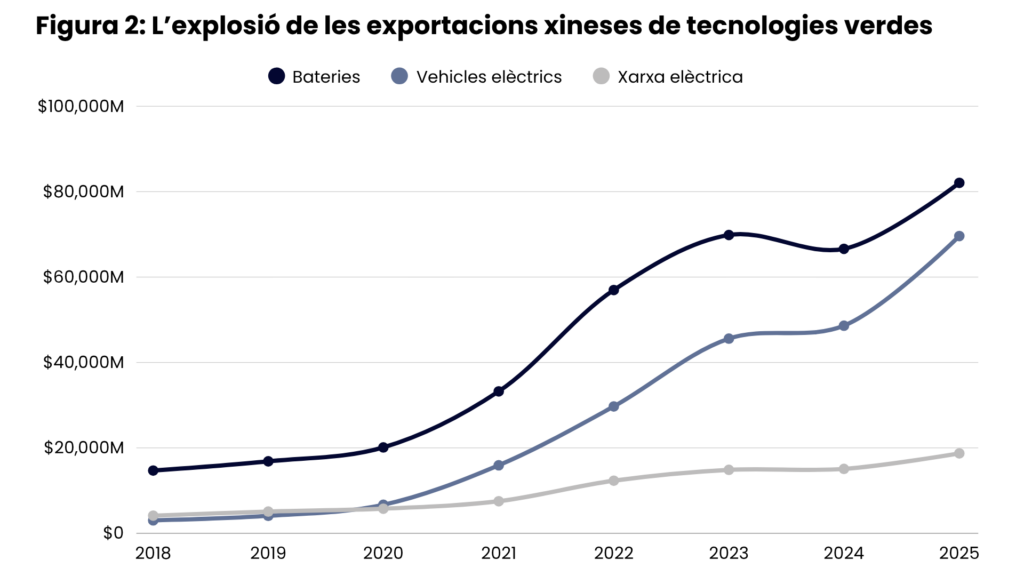
Font: China Cleantech Data – Ember
Si bé en el passat gran part del creixement xinès es produí a base d’imitar els competidors (catch-up growth), l’actual desenvolupament no es pot entendre des d’aquesta perspectiva. Les prediccions que la Xina quedaria atrapada en una middle income trap, incapaç d’innovar i produir per sobre dels seus competidors, han quedat desfasades. Això no només és problemàtic des d’un punt de vista geopolític, sinó també democràtic. El segon xoc contradiu totes aquelles teories que associen el creixement econòmic i la innovació amb les institucions inclusives, normalment associades a les democràcies liberals. La gran pregunta, per tant, és com s’ha arribat fins aquí i, sobretot, què cal fer.
Les causes del Segon Xoc Xinès: l’economia política xinesa
En la gènesi del xoc hi intervenen múltiples variables econòmiques, polítiques i socials que interactuen sovint de manera complexa. Les causes més properes, però, són simples: entre el 2018 i el 2020 múltiples empreses xineses en sectors manufacturers d’alt valor afegit van començar a ser molt més competitives no només en costos, amb productes més barats, sinó també en complexitat tecnològica i innovació. Aquí hi ha múltiples històries sectorials, i alguns dels casos paradigmàtics en són el sector xinès de vehicles elèctrics, els panells solars o les bateries elèctriques, però l’impacte va molt més enllà d’aquests productes més mediàtics.
Per comprendre les raons darrere d’aquest fenomen cal, primer, comprendre la base del model de creixement xinès. Aquest es basa en un fort desequilibri entre els estalvis i el consum de la societat. Si observem de manera agregada el comportament de l’economia xinesa podem veure que és un dels països amb la taxa d’estalvi més elevada del món, mentre que els EUA són un país amb nivells de consum molt elevats. Aquesta distribució de la renda desproporcionada cap a l’estalvi és intencional i dirigida a través de polítiques laborals i fiscals que reprimeixen la demanda interna. Tot i que els salaris xinesos han crescut (molt) durant els últims anys, ho han fet a un ritme més reduït que la productivitat. Això, juntament amb un estat del benestar molt reduït que obliga les famílies a estalviar per tenir una xarxa de protecció, unes perspectives demogràfiques adverses, o la remuneració de dipòsits a tipus d’interès molt baixos, fa que la Xina consumeixi molt poc i estalviï molt.
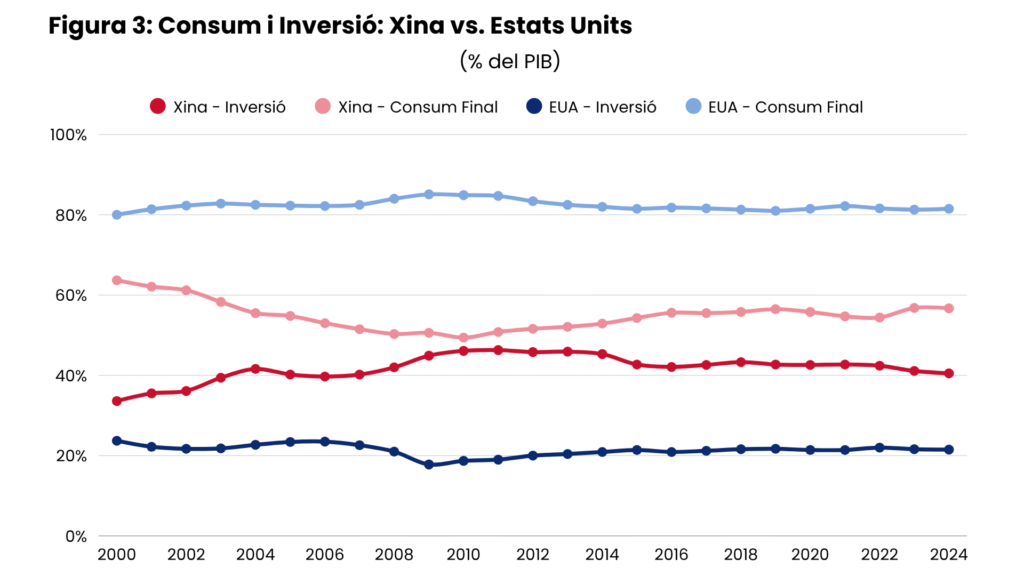
Font: World Development Indicators – Banc Mundial
En segon lloc, hi ha la política industrial xinesa. Aquest estalvi, que s’acumula en un sistema financer fortament controlat per l’Estat, necessita trobar una destinació. Aquí apareix el segon element del model xinès: una taxa d’inversió també extraordinàriament elevada durant dècades. En un primer moment, aquesta inversió es va dirigir sobretot cap a les infraestructures públiques. Són els grans ponts de la Xina i la xarxa ferroviària d’alta velocitat més extensa del món. Posteriorment, la inversió es va concentrar en el sector immobiliari, que durant anys va ser un dels principals motors del creixement xinès. Aquesta etapa, però, va arribar al seu límit amb la crisi del mercat de l’habitatge iniciada el 2021. La Xina es va trobar així amb una economia que mantenia una taxa d’estalvi molt elevada, però amb menys oportunitats d’inversió i un consum intern en caiguda per la crisi immobiliària.
És en aquest context que la inversió s’ha desplaçat cada vegada més cap a la indústria manufacturera. Iniciatives com Made in China 2025, en el marc del XIII pla quinquennal, van identificar sectors manufacturers considerats estratègics, com els vehicles elèctrics, les bateries i les energies renovables. Això genera dues reaccions. Primer, el sistema financer xinès, fortament controlat per l’Estat, comença a canalitzar massivament el capital cap als sectors prioritzats per les autoritats amb tipus d’interès molt reduïts. Segon, les autoritats locals, que són les encarregades d’implementar els objectius del govern central, competeixen entre elles promovent la instal·lació d’empreses en els sectors considerats estratègics mitjançant subsidis directes i indirectes —terrenys cedits de manera gratuïta, per exemple. Aquesta situació genera el fenomen conegut a la Xina com a involució (neijuan): empreses que competeixen agressivament entre elles, sovint mitjançant guerres de preus, jornades laborals llargues i una reducció del marge de benefici. El resultat és un enorme increment de la capacitat industrial, que creix molt per sobre de la demanda interna d’un mercat xinès incapaç d’absorbir la producció (sobrecapacitat), però que no pot aturar-se sense generar una crisi. Aquest procés, que succeeix en sectors com els vehicles elèctrics, les bateries, els panells solars o altres tecnologies avançades, és una manera d’exportar els desequilibris interns del país a la resta del món.
El tercer factor clau és la manipulació de divises. Qualsevol llibre de text d’economia explica que, sota condicions estables, quan un país augmenta les seves exportacions, produirà un augment de la demanda de la seva moneda. Aquest augment de demanda faria que la moneda s’apreciés, és a dir, que costés més euros comprar un yuan i, per tant, els productes xinesos esdevinguessin més cars per als consumidors estrangers. La idea final és que un augment de les exportacions acabarà generant una reacció al mercat de divises que, a llarg termini, tornarà l’economia a l’equilibri. Des dels anys 2000, múltiples institucions internacionals han assenyalat que la Xina intervé en el mercat de divises per evitar que el renminbi s’apreciï i limitar així l’efecte que un superàvit exterior creixent tindria sobre la seva competitivitat. Brad Setser i Shahin Vallée argumenten que des del Segon Xoc aquests esforços s’han multiplicat. Per camuflar aquestes intervencions, els bancs estatals estarien adquirint moneda estrangera i mantenint-la fora de les reserves oficials del banc central. El resultat seria que el yuan està infravalorat en un 30%[vii].
Reforma, Estancament o Crisi
El resultat d’aquest procés és una economia que exporta els seus desequilibris interns a l’exterior. Aquest fet, que s’ha vist al llarg de la història amb múltiples grans potències, és avui, juntament amb la carrera per la intel·ligència artificial, un dels principals fronts de la competició econòmica i geopolítica global.
Tant la Xina com Europa es troben davant de grans contradiccions. Per una banda, la Xina necessita les exportacions manufactureres com a última baula de creixement si vol evitar un augment de l’atur i del descontentament social. A més, amb aquestes exportacions s’assegura el control de cadenes de valor crítiques per a la geopolítica i l’economia global. Per l’altra, però, aquest superàvit li genera grans problemes diplomàtics amb molts països que, si entressin en fases proteccionistes més agreujades, podrien acabar amb el seu model de creixement. Pel seu costat, si la Unió Europea donés un gir proteccionista, no només s’enfrontaria a una crisi comercial, sinó que estaria renunciant tant a productes xinesos imprescindibles per fer la transició energètica com a la seva identitat com a defensora d’un ordre internacional basat en regles. Si no ho fa, però, té el risc de perdre gran part de la seva base industrial, amb les conseqüències polítiques i econòmiques que això comportaria.
Davant d’aquesta situació hi ha tres possibilitats. La primera és la més optimista i, alhora, la menys probable: reequilibrar coordinadament els desequilibris. Els informes del FMI[viii], G7[ix] i múltiples experts[x] apunten cap a aquesta recomanació. En aquest escenari, la Xina hauria d’augmentar la seva demanda interna mitjançant un reforçament del seu estat del benestar, que es podria finançar, en part, reduint els subsidis industrials. Hauria de desplaçar part dels seus estalvis del sector manufacturer, que compta amb sobrecapacitat, cap a altres usos més productius, com la renovació dels centres urbans o la inversió en serveis públics. Una altra opció seria que obrís el seu mercat de divises i permetés una revalorització del renminbi (yuan). Els EUA, per la seva part, haurien d’avançar cap a una consolidació fiscal i un augment de l’estalvi nacional, reduint el seu dèficit públic i moderant el consum. La UE, per la seva part, hauria d’incrementar la inversió pública per reforçar la seva capacitat productiva.
Una segona opció és l’estatus quo. En aquest escenari, cap de les grans economies accepta assumir plenament el cost de l’ajust. La Xina manté el seu model de creixement i intenta preservar els seus superàvits mitjançant l’augment de les exportacions. Els EUA intenten reduir el seu dèficit mitjançant aranzels, política industrial i restriccions comercials, però sense modificar substancialment els desequilibris que hi ha a l’arrel del problema. La Unió Europea queda atrapada entre els dos blocs: pot arribar a acords comercials parcials amb la Xina i introduir alguns aranzels o mesures defensives, però sense una política industrial i comercial prou coordinada per revertir la tendència.
L’última opció és la d’una crisi. A llarg termini, els grans desequilibris econòmics s’acaben ajustant, tot i que no està clar sobre qui recaurà l’impacte més gran. Si la Xina no pot continuar exportant els seus excedents i tampoc és capaç d’augmentar prou el consum intern, la contracció podria provocar una crisi econòmica interna, amb més atur i problemes financers. Si els EUA intenten mantenir el seu nivell de consum sense poder continuar finançant-lo amb l’entrada de capital estranger, l’ajust podria produir-se mitjançant una crisi de deute. I si Europa continua absorbint els excedents que els EUA ja no estiguin disposats a absorbir, el cost podria manifestar-se en forma de desindustrialització, menor creixement i un augment del deute.
La història no permet predir com acabarà el Segon Xoc Xinès. Tard o d’hora, però, algú n’haurà d’assumir el cost. La qüestió és si les principals economies seran capaces de coordinar un reequilibri gradual o estem condemnats a una nova crisi.
[i] Cash, J., & Chen, X. (2026, 14 de gener). China’s trade ends 2025 with record $1.2 trillion surplus despite Trump Tariff jolt. Reuters. https://www.reuters.com/world/china/chinas-trade-ends-2025-with-record-trillion-dollar-surplus-despite-trump-tariffs-2026-01-14/
[ii] Wang, S. (2026, 19 d’agost). Record graduate influx lifts China’s youth jobless rate to 17.9% in july. South China Morning Post. https://www.scmp.com/economy/china-economy/article/3364538/record-graduate-influx-lifts-chinas-youth-jobless-rate-179-july
[iii] Ip, G. (2024, 6 de març). Why you shouldn’t trust China’s growth data. The Wall Street Journal. WSJ. https://www.wsj.com/world/china/why-you-shouldnt-trust-chinese-growth-data-c65d1a8c
[iv] Tordoir, S., & Setser, B. (2025). How German industry can survive the second China shock. In Centre for European Reform. https://www.cer.eu/publications/archive/policy-brief/2025/how-german-industry-can-survive-second-china-shock
[v] Acemoglu, D., Autor, D., Dorn, D., Hanson, G. H., & Price, B. (2015). Import competition and the great US employment sag of the 2000s. Journal of Labor Economics, 34(S1), S141–S198. https://doi.org/10.1086/682384
[vi] Tordoir, S., & Setser, B. (2026). China shock 2.0: the cost of Germany’s complacency. In Centre for European Reform. https://www.cer.eu/publications/archive/policy-brief/2026/china-shock-20-cost-germanys-complacency
[vii] Setser, B., & Shahin Vallée. (2026, 11 de juny). The Real Problem With Global Trade. Foreign Affairs. https://www.foreignaffairs.com/china/real-problem-global-trade
[viii] International Monetary Fund. (2026). Understanding Global Imbalances. Policy Papers, 2026(006). https://doi.org/10.5089/9781484335956.007
[ix] Chong-En Bai, Gopinath, G., Rey, H., & Weber, A. (2026, 28 de març). G7 Economists Memo on Global Imbalances. Elysee.Fr. https://www.elysee.fr/en/G7evian/2026/03/30/g7-economists-memo-on-global-imbalances
[x] di Mauro, B. W., & Zettelmeyer, J. (2026, 133 d’abril). The new global imbalances: Why care, why now and what should be done? Bruegel. https://www.bruegel.org/essay/new-global-imbalances-why-care-why-now-and-what-should-be-done
Martí Serra Figarola és graduat en Filosofia, Política i Economia (PPE) per la Universitat Pompeu Fabra i màster en Afers Europeus per Sciences Po Paris. Actualment és investigador predoctoral Marie Skłodowska-Curie a la Universitat de Bristol, on estudia el gir geoeconòmic de la Unió Europea, i investigador visitant a l’Acadèmia Diplomàtica de Viena.
Les opinions expressades en aquesta publicació competeixen només als autors. No representen les opinions i visions del CGI o els seus col·laboradors. Les designacions emprades en aquesta publicació i la presentació del material no impliquen l’expressió de cap mena d’opinió per la part del CGI sobre l’estatus legal de cap país, àrea o territori, les seves autoritats o la delimitació de les seves fronteres.